
Страхование личной ответственности покрывает ответственность перед другими, страховка вещей — ваше имущество
AVP (страхование личной ответственности) страхует вашу ответственность по закону в частной жизни, если вы причинили вред здоровью другого человека или его имуществу. Inboedelverzekering (страхование домашних вещей) покрывает ваши собственные вещи при событиях, указанных в полисе. По нидерландскому закону обе страховки добровольны. Проверьте требования своего договора. Сравните, кто застрахован, исключения, лимиты и какую часть ущерба вы платите сами.
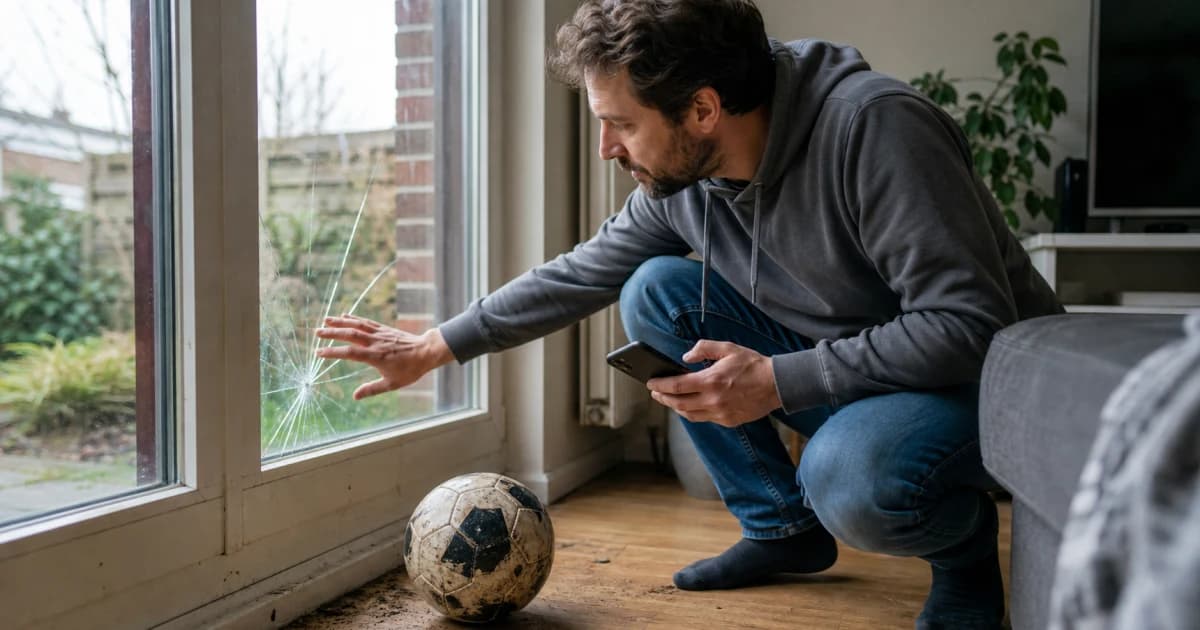
Гид поможет выбрать страховку для частной жизни и домашних вещей, если вы живёте в Нидерландах. Здесь описаны общие правила. Решение по конкретному ущербу страховщик принимает по условиям вашего полиса.
Сравните страхование ответственности и домашних вещей
Aansprakelijkheidsverzekering voor particulieren (AVP) страхует личную ответственность за вред здоровью другого человека или его имуществу на условиях полиса. Inboedelverzekering покрывает ваши движимые домашние вещи при страховых событиях. Для сравнения нужны три документа: полис с вашими данными и выбранным покрытием, verzekeringskaart (IPID, информационный документ о страховом продукте) и полные условия страхования.
Широкие таблицы можно прокручивать по горизонтали.
| Вопрос | AVP: личная ответственность | Страхование домашних вещей |
|---|---|---|
| Чей ущерб? | Вред здоровью или имуществу другого человека | Ваши собственные движимые вещи |
| Когда возможна выплата? | Застрахованный отвечает по закону либо полис даёт ограниченное покрытие без такой ответственности | Застрахованные вещи повреждены или украдены при событии, которое покрывает полис |
| Пример | Ваш велосипед падает и разбивает витрину | Протечка, покрываемая полисом, портит ваш диван и ноутбук |
| Какие документы нужны? | Полис с выбранным покрытием, IPID, полные условия и требование пострадавшего | Полис с выбранным покрытием, IPID, полные условия, лимиты для вещей и правила оценки |
| Что ограничивает выплату? | Общая страховая сумма и меньшие лимиты для отдельных случаев | Страховая сумма, лимиты для вещей, износ (потеря стоимости с возрастом или использованием) и уменьшение из-за onderverzekering (недострахования: страхования вещей на сумму ниже их фактической стоимости) |
Wijzer in geldzaken (служба финансового просвещения) (Внешний сайт, откроется в новой вкладке) подтверждает: AVP и страховка домашних вещей добровольны. Для автомобиля, зарегистрированного на ваше имя, обязательна отдельная WA-verzekering (страховка автомобильной ответственности). Эту обязанность объясняет Rijksoverheid (правительство Нидерландов) (Внешний сайт, откроется в новой вкладке). Отдельно проверьте, что требует ваш договор аренды, кредита или договор с платформой.
Если вам знакомо ОСАГО в России или «автоцивілка» в Украине, по назначению с ними сопоставима WA — автомобильная ответственность, хотя условия различаются. Для ответственности в обычной частной жизни в Нидерландах отдельно проверьте AVP.
Проверьте, когда страхование личной ответственности покрывает ущерб и кто застрахован
Даже если вы причинили ущерб, выплата по AVP не гарантирована. Страховщик проверит, отвечает ли застрахованный по закону, а затем — исключения и лимиты. Некоторые полисы дают ограниченное покрытие для помощи знакомым, спорта или других случаев без юридической ответственности. Такое дополнение зависит от условий полиса. Разницу объясняет Consumentenbond (ассоциация потребителей Нидерландов) (Внешний сайт, откроется в новой вкладке).
Уточните, кого полис считает членом семьи
Индивидуальный AVP и семейный полис страхуют разных людей. Проверьте, включены ли ваш партнёр и дети. Уточните условия для партнёра без зарегистрированного брака, взрослого ребёнка, который учится в другом месте, родственника, гостя, постояльца или соседа по квартире. Один адрес не означает, что все застрахованы. Перепроверьте состав застрахованных после переезда, рождения ребёнка, расставания или изменения ситуации с учёбой.
Учитывайте правила для детей и домашних животных
За определённый ущерб от ребёнка младше 14 лет отвечает родитель, у которого есть родительские полномочия, или опекун. Речь о действиях, за которые ребёнок отвечал бы по закону, если бы этому не мешал возраст. Правило установлено в Burgerlijk Wetboek (Гражданский кодекс), статье 6:169 (Внешний сайт, откроется в новой вкладке). Если ребёнку 14 или 15 лет, родитель или опекун тоже может отвечать за ущерб. Он освобождается от этой ответственности, если его нельзя упрекнуть в том, что он не предотвратил действие ребёнка. С 16 лет к самому подростку применяются обычные правила ответственности.
За ущерб от самостоятельного поведения животного обычно отвечает bezitter (человек, который держит животное как своё). Это правило не действует, если животное лишь выполняет указания человека, который им управляет. Есть и другое исключение: если бы bezitter сам управлял поведением животного и всё равно не отвечал бы по закону. Правило содержится в статье 6:179 (Внешний сайт, откроется в новой вкладке). AVP может включать застрахованных детей и домашних животных. Проверьте состав семьи в полисе и исключения.
Отдельно проверьте одолженные вещи, аренду, работу и транспорт
Для одолженных вещей, арендованного имущества, оплачиваемой работы и транспорта с мотором могут действовать отдельные исключения. Найдите в полисе условия для каждой ситуации.
Широкие таблицы можно прокручивать по горизонтали.
| Ситуация | Почему AVP может не покрыть ущерб | Что проверить |
|---|---|---|
| Одолженная вещь | Чужая вещь находится под вашим присмотром; некоторые полисы дают ограниченное покрытие | Определение opzicht (имущество под вашим присмотром), исключённые вещи, лимит и eigen risico (франшиза: часть покрываемого ущерба, которую вы платите сами) |
| Арендованная вещь или жильё | Арендованное имущество часто исключено или покрыто только при указанных видах ущерба | Договор аренды, исключение для ущерба от огня или воды, лимит выплаты за ущерб, причинённый арендатором, и залог |
| Оплачиваемая работа или бизнес | AVP страхует частную жизнь и не покрывает все риски работы или бизнеса | Страховку работодателя или бизнеса и статью 7:661 Burgerlijk Wetboek |
| Автомобиль, мотоцикл или скутер | Ответственность при использовании транспорта с мотором обычно исключена из AVP | Обязательный полис WA и точную категорию транспорта |
Обычно работник не отвечает перед работодателем за ущерб, причинённый при выполнении работы. Это касается и ущерба другому человеку, который должен возместить работодатель. Исключения — умысел и сознательная грубая неосторожность. На результат также влияют обстоятельства и вид договора. Письменное соглашение может ухудшить положение работника только в той части, в которой его ответственность застрахована. Правило установлено в статье 7:661 (Внешний сайт, откроется в новой вкладке). О происшествии на работе сообщите работодателю.
При обычной аварии на велосипеде AVP может покрыть ущерб, если велосипедист отвечает за него по закону. Для транспорта с мотором могут действовать правила автомобильного страхования. Проверьте категорию транспорта и свой полис. О страховке автомобиля читайте в гиде для автовладельцев.
Уточните, где и при каких событиях застрахованы ваши вещи
Inboedel (домашние вещи) — движимые предметы, которые обычно можно забрать при переезде. В страховке перечислены события: например, пожар, шторм, внезапный ущерб от воды и кража. Проверьте исключения для износа, плохого ухода и постепенного повреждения от сырости. Отдельно проверьте исключения для влаги, проникающей через стены. Умышленный ущерб и события вне списка тоже нужно сверить с условиями. Сравните дополнительное покрытие all-risk (расширенное покрытие случайного ущерба), если оно предлагается.
Широкие таблицы можно прокручивать по горизонтали.
| Вещь или место | Какое покрытие возможно | Что проверить в полисе |
|---|---|---|
| Вещи внутри дома | Покрытие при событиях, указанных в полисе | Причину ущерба, дополнение all-risk, лимиты для вещей и оценку стоимости |
| Оконное стекло | Часто входит в страховку здания или дополнительное покрытие стекла | Сначала спросите арендодателя, затем проверьте тип стекла и франшизу |
| Кухня, пол или другое улучшение, установленное арендатором | Может потребоваться huurdersbelang (покрытие улучшений арендатора) | Какие улучшения включены и максимальную сумму |
| Велосипед в сарае или кладовой | Для покрытия кражи из сарая могут требоваться запертое помещение и видимые следы взлома | Покрытие велосипеда, лимит, требования к замку и определение кладовой или сарая |
| Велосипед на улице или вещи вне дома | Условия кражи на улице нужно проверить отдельно от покрытия вещей дома | Дополнение для велосипеда или вещей вне дома, территорию действия, условия кражи и мобильную технику |
| Дождь или наводнение | Ущерб от дождя и некоторых местных наводнений обычно покрывается; наводнение при выходе из строя основной защитной дамбы или барьера либо переливе воды через них обычно исключено | Источник воды, тип защитного сооружения, исключения для адреса и франшизу |
В материале Consumentenbond о краже (Внешний сайт, откроется в новой вкладке) объяснены условия для запертых сараев и кладовых. В своём полисе проверьте покрытие велосипеда и требования к замкам. Карточка велосипедной страховки (Внешний сайт, откроется в новой вкладке) показывает, почему покрытие кражи и ответственность перед другими нужно проверять отдельно.
All-risk может покрывать ущерб, если вы уронили вещь. Исключения при этом сохраняются. Для телефонов, ноутбуков, украшений, наличных, велосипедов и вещей вне дома могут действовать отдельные лимиты или требоваться дополнения. Читайте IPID вместе с полными условиями.
Уточните покрытие в съёмном жилье
Opstalverzekering (страхование здания) обычно покрывает конструкцию здания для собственника или объединения собственников. Ваш полис inboedelverzekering покрывает ваши движимые вещи по своим условиям. Уточните, кто страхует стекло, закреплённый пол, кухню, установленную арендатором, и незакреплённую мебель арендодателя. Huurdersbelang может включать и улучшения, купленные у предыдущего арендатора. Это объясняет материал Consumentenbond о переезде (Внешний сайт, откроется в новой вкладке). Гид по договорам аренды поможет зафиксировать опись вещей и их состояние.
Сравните франшизы, лимиты и расчёт выплаты
Eigen risico — часть покрываемого ущерба, которую вы оплачиваете сами. Эта сумма не связана с франшизой медицинской страховки. AVP может быть без франшизы или с выбранной суммой. В inboedelverzekering франшизы могут различаться для основного покрытия, случайного ущерба по all-risk, шторма, стекла, вещей вне дома или мобильной техники. Проверьте сумму на одно событие. Уточните, считаются ли несколько повреждённых вещей одним событием.
Большая общая страховая сумма не отменяет меньших лимитов для украшений, техники, наличных, велосипедов и вещей вне дома. Отдельно проверьте лимиты для одолженных вещей, улучшений арендатора и временного хранения.
Страховщик может оплатить ремонт, замену вещи или её меньшую текущую стоимость с учётом износа. Прежде чем оценивать возможную выплату, проверьте действующую таблицу уменьшения стоимости у страховщика.
Проверьте, хватает ли страховой суммы на все вещи
Onderverzekering означает, что вещи застрахованы на сумму ниже их фактической стоимости. Без гарантии от недострахования страховщик может пропорционально уменьшить выплату. В примере Consumentenbond (Внешний сайт, откроется в новой вкладке) вещи стоимостью 40 000 евро застрахованы на 30 000 евро. Застраховано 75% стоимости. Поэтому при покрываемом ущербе в 10 000 евро выплата до других удержаний составит 7 500 евро. Эти суммы — пример, а не цены или лимиты на 2026 год.
Анкета оценки домашних вещей или опись может дать гарантию от недострахования, если это предусмотрено полисом и ваши данные остаются верными. Сообщайте страховщику о переезде, крупной покупке и других важных изменениях.
Другие расходы семьи рассмотрены в обзоре toeslagen (пособий).
Сравнивайте предложения по документам
Для каждого предложения прочитайте IPID, полные условия и полис с выбранным покрытием. IPID кратко описывает покрытие, исключения, обязанности, срок договора и расторжение. Страховщики обязаны использовать IPID для страхования ущерба или убытков.
У обеих страховок нужно проверить франшизу, действия при ущербе, срок договора и расторжение. Но круг застрахованных и страховые события различаются. Требование об IPID объясняет Autoriteit Financiële Markten (AFM, орган надзора за финансовыми рынками Нидерландов) (Внешний сайт, откроется в новой вкладке).
Широкие таблицы можно прокручивать по горизонтали.
| Что проверить | AVP | Страхование домашних вещей |
|---|---|---|
| Люди и адрес | Всех застрахованных членов семьи | Застрахованный адрес и вещи |
| Когда действует покрытие | Ответственность по закону и дополнения без такой ответственности | Страховые события и границы all-risk |
| Исключения и дополнения | Правила для одолженных и арендованных вещей, работы и транспорта с мотором | Стекло, huurdersbelang, велосипед и вещи вне дома |
| Ограничения выплаты | Общую страховую сумму и меньшие лимиты | Лимиты для вещей, оценку стоимости и гарантию от недострахования |
| Ваши расходы и обязанности | Франшизу, действия при ущербе, срок договора и расторжение | Франшизу, действия при ущербе, срок договора и расторжение |
Первоначальный срок договора страхования ущерба или убытков — один год. Для более долгого срока требуется ваше явное согласие. В первый год обычно нельзя расторгнуть договор немедленно. После года срок предупреждения о расторжении не превышает одного месяца. Эти правила объясняет AFM. Ваш полис может разрешать более раннее расторжение. Перед прекращением старого полиса подтвердите дату начала нового, чтобы люди и адреса оставались застрахованы без перерыва.
Сообщите об ущербе и сохраните доказательства
Устраните опасность и зафиксируйте ущерб
- Обеспечьте безопасность и примите разумные меры, чтобы ущерб не увеличился.
- Сфотографируйте причину, место происшествия и повреждённые вещи.
- Сохраните счета, документы о собственности, переписку, данные свидетелей и чеки срочного ремонта.
- По возможности спросите страховщика, прежде чем выбрасывать повреждённые вещи или окончательно их ремонтировать.
- Заявите в полицию о краже или попытке кражи и сохраните номер заявления.
Обратитесь к нужному страховщику
Если от вас требуют возместить ущерб, передайте требование и описание происшествия своему страховщику AVP. Он проверит ответственность по закону и покрытие. Об ущербе вашим вещам сообщите страховщику inboedelverzekering. Если вещи повредил другой человек, нидерландские страховщики часто просят сначала обратиться по своему полису страхования жилья. Затем ваш страховщик может взыскать сумму ущерба. Порядок описан в материале Consumentenbond о возмещении ущерба (Внешний сайт, откроется в новой вкладке). Сообщите об ущербе без задержки и используйте форму вашего страховщика.
Разберитесь с отказом или низкой выплатой
Если страховщик отказал или выплатил меньше, чем вы ожидали, сравните решение с полисом. Проверьте причину ущерба, застрахованного человека, место, лимит, франшизу, оценку стоимости и правило недострахования.
- Если часть решения непонятна, запросите точный пункт полиса и расчёт.
- Предоставьте недостающие доказательства и попросите пересмотреть решение.
- Если спор остаётся, подайте жалобу по внутреннему порядку страховщика.
Сначала пожалуйтесь страховщику. После окончательного ответа на жалобу или восьми недель без такого ответа проверьте, может ли Klachteninstituut Financiële Dienstverlening (Kifid, институт рассмотрения жалоб на финансовые услуги) (Внешний сайт, откроется в новой вкладке) принять вашу жалобу. Его проверка условий также учитывает участие страховщика в Kifid и сроки обращения.
Храните полис и документы по ущербу вместе с другими бумагами из списка дел на первые 90 дней.
Дополнительно прочитайте:
- Автор
- Автор: Inburgering.org team
- Рецензент
- Проверено: Kirill Svavolia
Официальные источники
- Wijzer in geldzaken: Всё о страховании (Внешний сайт, откроется в новой вкладке) - Разница между обязательными по закону страховками и добровольным страхованием личной ответственности и домашних вещей.
- AFM: На что смотреть при выборе страховки (Внешний сайт, откроется в новой вкладке) - Как сравнить покрытие, исключения, лимиты, франшизу, изменение договора и его расторжение по IPID и полным условиям.
- Consumentenbond: Обязательна ли страховка AVP? (Внешний сайт, откроется в новой вкладке) - Ответственность по закону, семейное покрытие, дети младше 14 лет, вред здоровью и имуществу, различия полисов и типичные исключения.
- Burgerlijk Wetboek: книга 6, статья 169 (Внешний сайт, откроется в новой вкладке) - Когда родитель или опекун отвечает за ущерб, причинённый ребёнком младше 16 лет.
- Burgerlijk Wetboek: книга 6, статья 179 (Внешний сайт, откроется в новой вкладке) - Установленная законом ответственность лица, которое держит животное как своё, за ущерб, причинённый этим животным.
- Burgerlijk Wetboek: книга 7, статья 661 (Внешний сайт, откроется в новой вкладке) - Правила ответственности работника за ущерб при выполнении трудового договора.
- Rijksoverheid: Покупка автомобиля (Внешний сайт, откроется в новой вкладке) - Обязанность оформить отдельную страховку WA после регистрации автомобиля на своё имя.
- Пример IPID: AVP, семья и одолженные вещи (Внешний сайт, откроется в новой вкладке) - Условия одного полиса: ответственность по закону, состав семьи, животные, лимиты на одолженные вещи, исключения для аренды, франшиза и действия при ущербе.
- Consumentenbond: Что покрывает страховка домашних вещей (Внешний сайт, откроется в новой вкладке) - Движимые вещи, страховые события, расширенное покрытие и all-risk, исключения, оценка и варианты для арендаторов.
- Consumentenbond: Страхование стекла (Внешний сайт, откроется в новой вкладке) - Покрытие стекла в страховке здания или домашних вещей, дополнительные варианты для арендаторов и франшизы по полису.
- Consumentenbond: Кража и взлом (Внешний сайт, откроется в новой вкладке) - Условия покрытия кражи из дома, сарая и автомобиля, лимиты, доказательства, документы о покупках и заявление в полицию.
- Consumentenbond: Страхование вещей вне дома (Внешний сайт, откроется в новой вкладке) - Дополнительное покрытие вещей вне дома, отдельные условия для мобильной техники, территория действия и доказательства кражи.
- Consumentenbond: Как избежать недострахования (Внешний сайт, откроется в новой вкладке) - Пропорциональное уменьшение выплаты, описи вещей, инструменты оценки их стоимости и гарантии от недострахования.
- Verbond van Verzekeraars (ассоциация страховщиков Нидерландов): Наводнения (Внешний сайт, откроется в новой вкладке) - Различия в покрытии ущерба от дождя или местных наводнений и наводнений при выходе из строя основной защитной дамбы или барьера либо переливе воды через них.
- Consumentenbond: Как заявить об ущербе другому человеку (Внешний сайт, откроется в новой вкладке) - Доказательства, своевременное обращение, выплата сначала по своей страховке жилья и обжалование отказа.
- Consumentenbond: Страховка домашних вещей при переезде (Внешний сайт, откроется в новой вкладке) - Страхование здания, смена адреса и покрытие улучшений арендатора, в том числе купленных у предыдущего жильца.
- Пример IPID: Домашние вещи, исключения и обязанности (Внешний сайт, откроется в новой вкладке) - Условия одного полиса: страховые события, исключения для износа и сырости, all-risk, оценка, лимиты, франшизы, гарантия от недострахования и действия при ущербе.
- Пример IPID: Кража велосипеда и ответственность (Внешний сайт, откроется в новой вкладке) - Пример отдельного покрытия кражи велосипеда и личной ответственности по AVP, включая требования к замку.
- Kifid: Может ли Kifid рассмотреть мою жалобу? (Внешний сайт, откроется в новой вкладке) - Сначала жалоба страховщику; условия ответа, участия страховщика, сроков обращения и исключения.
- Staatsblad (официальный сборник законов), 1991, 600: Burgerlijk Wetboek, книга 6 (PDF, около 17,1 МБ) (Внешний сайт, откроется в новой вкладке) - Опубликованный текст статей 162, 164, 169 и 179; дополняет ссылки на действующий кодекс о детях и животных.
- Staatsblad, 1996, 406: Burgerlijk Wetboek, статья 7:661 (PDF, около 68 КБ) (Внешний сайт, откроется в новой вкладке) - Опубликованное правило об ответственности перед работодателем, исключениях для умысла и сознательной грубой неосторожности, обстоятельствах и письменных соглашениях при наличии страховки.
- Пример условий страховки жилья на 2026 год (PDF, около 550 КБ) (Внешний сайт, откроется в новой вкладке) - Условия одного полиса: внезапный ущерб от воды, разумные меры против дальнейшего ущерба, доказательства и исключения для одолженного или арендованного имущества.
- Rechtspraak (судебная система Нидерландов): Решение об ответственности за животное, 2025 год (Внешний сайт, откроется в новой вкладке) - Пункты 5.2–5.3 воспроизводят статью 6:179 и объясняют границу самостоятельного поведения животного и исключение из закона.
- Rechtspraak: Решение об ответственности работника, 2024 год (Внешний сайт, откроется в новой вкладке) - Пункт 3.1 подтверждает правила ответственности перед работодателем, исключения для умысла и сознательной грубой неосторожности, роль обстоятельств и письменных соглашений при наличии страховки.
- Банк России: ОСАГО (Внешний сайт, откроется в новой вкладке) - ОСАГО в России страхует гражданскую ответственность владельцев транспортных средств; источник для сравнения с WA, а не с AVP.
- Міністерство цифрової трансформації України: Що робити в разі ДТП та як працює автоцивілка (Внешний сайт, откроется в новой вкладке) - «Автоцивілка» (ОСЦПВ) относится к автострахованию в Украине; источник для сравнения с WA, а не с AVP.